เครื่องมือ · PATH — โครงสร้างเซสชันและช่วงขยายตัว
Gold Session Framework v11
ตอบขั้นที่ 3 ของกรอบสี่ขั้น: “แท่งรายวันน่าจะก่อตัวอย่างไร” จากจังหวะ Asia สะสม → London เหวี่ยง → New York ตัดสิน แล้วเสริมด้วยเครื่องมือตำแหน่ง (Volume Profile, AVWAP, P/B/D) และตัวยืนยัน (VARS, CVD) ที่รวมมาจากเครื่องมือเดิมที่ปลดระวางไป
ที่มา
แกนของเครื่องมือมาจากคลิป “NQ Volatility Range” (Thraxx) ที่วัดว่าดัชนี Nasdaq วิ่งพ้นกรอบเซสชัน Asia ไปไกลแค่ไหนเป็นสถิติ แล้วถูกย้ายมาใช้กับทองพร้อมชั้นเสริมจากคลิปอื่นที่บทเรียนชุดนี้ศึกษา: การกลับเข้า value area ของ Fabio (LuxAlgo VARS), AVWAP ของ Grateful-Futures, และกรอบ P/B/D ของ Patrick Nill (ติดอันดับรายการแข่ง Robbins 12 ครั้ง) ทั้งหมดถูกรวมไว้ในไฟล์เดียวเพราะ TradingView แพ็กเกจเริ่มต้นจำกัด 5 อินดิเคเตอร์ต่อชาร์ต
v8 → v11 (29 ส.ค. – 17 ก.ย. 2026) — CRD, footprint delta, และการแก้ระดับ 1
สามเวอร์ชันในสามสัปดาห์ · v9 และ v10 เพิ่มโมดูล v11 แก้ข้อบกพร่องจากการตรวจซอร์สทั้งชุด · โมดูลใหม่ทุกตัวยังมีสถานะแสดงผลเท่านั้น และ ±RD ถูกวัดแล้วว่าเป็นจุดเข้าที่ไม่มีขอบ (ดูงานวิจัย S50)
- v9 — ±CRD : ±RD บนกรอบเวลาสูงกว่า (ค่าตั้งของเจ้าของชาร์ต M3 → M5, H1 → 1D) จับคู่ด้วยเวลาของจุดกลับตัว ไม่ใช่เวลาที่สัญญาณมาถึง เพราะสองกรอบยืนยันช้าไม่เท่ากัน · ตารางดีบักบอกว่าทำไมจับคู่ได้หรือไม่ได้
- v10 — แหล่ง delta : ค่าเริ่มต้นใช้
request.footprint()ของ TradingView (ปริมาณซื้อ/ขายที่จัดฝั่งจากการเทรดจริง ต้องแพ็กเกจ Premium) สำรองด้วยกฎ tick 1 นาที แล้ว CLV×volume · เพิ่ม Delta Profile ต่อชั้นราคาพร้อม ±DPOC · ⚑ TradingView อนุญาตrequest.footprint()ได้แค่หนึ่งครั้งต่อสคริปต์ (RE10047) กรอบ CRD จึงใช้กฎ tick · เครดิตแนวคิด Footprint IQ Pro และ CVD Profiles (© Trading-IQ) - v11 — ระดับ 1 : กฎ tick ถือเครื่องหมายเดิมเมื่อ close ไม่เปลี่ยน (เดิมทิ้ง volume ของนาทีนั้น) · gate EMA ของ ±RD เทียบที่แท่ง pivot ไม่ใช่ EMA ปัจจุบัน · Chandelier ที่กรอบเวลาเร็วกว่าชาร์ตถูกปิด (Ch1 “3” บน H1 เคยขอข้อมูลกรอบต่ำกว่าแล้วได้แค่ intrabar สุดท้าย) · alert VARS เคารพสวิตช์หลัก
- ยังไม่แก้: CVD เย็บจากสามแหล่งคนละหน่วย (footprint / tick / CLV) ตรงรอยต่อของประวัติอาจสร้าง divergence ปลอม โดยเฉพาะ H1 ที่ประวัติส่วนใหญ่เป็น CLV · anchor ของ VP (17:00 NY) กับ VARS/Delta profile (18:00 NY) ต่างกันหนึ่งชั่วโมง · Chandelier H1/H4 และ CRD อ่านค่า HTF แบบไม่ shift
บน H1 ใช้ Gold_Session_Framework_v11_TFH1.pine — ค่าเริ่มต้น = ค่าตั้ง H1 (VP โหมด Composite 4 วัน · Confluence TF 1D · P/B/D ชุด H1)
โมดูล 1 / 7
AVR — Asia Volatility Range: วันนี้เดินทางมาไกลแค่ไหนแล้ว
ที่มา
สมมติฐาน: เซสชัน Asia (14:00–23:00 ตามนาฬิกา Exchange = ~01:00–10:00 ไทย) ปริมาณเบา ราคาสร้าง “กรอบอ้างอิง” ของวัน จากนั้น London และ New York จะพาราคา*ออกจาก*กรอบนั้น คำถามคือ “ปกติไปไกลแค่ไหน” ตอบด้วยสถิติ: วัดระยะพ้นกรอบเป็นสัดส่วนของ ATR รายวัน แล้วหาเปอร์เซ็นไทล์ → ได้ 5 ระดับ Level 1 → AVR− → AVR → AVR+ → Max แต่ละฝั่ง ล็อกเมื่อ Asia ปิด (ไม่ repaint)
ทำไมเราใช้
เพราะคำถาม “ยังมีที่ให้ไปอีกไหม” เป็นคำถามที่ตัดสินว่าควรไล่หรือควรรอ — ถ้าราคาแตะระดับ Max แล้ว มันคือค่าผิดปกติทางสถิติ การไล่ตรงนั้นคือการซื้อของที่วันนี้ให้มาเกือบหมดแล้ว
อ่านอย่างไร
- Asia box = กรอบสูง-ต่ำ + EQ (กึ่งกลาง) + Quarters 25/75% — ตำแหน่งของราคาในกรอบบอกอคติของเซสชันถัดไป
- Level 1 + OTE (0.5–0.79) = โซนแรกนอกกรอบ พร้อม “optimal trade entry” สีแดง = จุดที่การดึงกลับหลังพ้นกรอบมักหยุด
- Consolidation band (AVR−↑ ถึง AVR−↓) = กรอบของ “วันเงียบ” ถ้าราคาไม่พ้นแถบนี้ทั้งวัน = วันไม่มีทิศ
- AVR = ระดับที่ราคาแตะ ~30% ของวัน (P70) · AVR+ ~15% · Max ~5% — ตารางในเครื่องมือแสดง “Current zone” ว่าอยู่ชั้นไหน
มองผ่านสี่ขั้น
กรอบ Asia แคบผิดปกติ = พลังงานสะสม คาดวันเดินทางไกล · กรอบกว้าง = วันนั้นอาจ “ใช้ระยะ” ไปแล้ว
ราคาที่ Level 1/OTE หลังพ้นกรอบ = ตำแหน่งเข้าตามทิศ · ที่ AVR+/Max = ตำแหน่งเก็บกำไร ไม่ใช่เข้า
นี่คือโมดูลของขั้นที่ 3 โดยตรง — ระดับ AVR ฝั่งที่ราคากำลังไป = เป้าหมายเชิงสถิติของแท่งรายวัน
ปฏิกิริยาที่ AVR/AVR+ (rejection + ปริมาณ) = วันนั้นหมดระยะ · acceptance พ้น Max = วันเหตุการณ์ ระบบสถิติใช้ไม่ได้
ค่าที่ตั้งของโมดูลนี้ 29 รายการ · M3 / H1
| พารามิเตอร์ | M3 | H1 |
|---|---|---|
| Asia Session (Exchange Time) | 1400-2300 | 1400-2300 |
| Session Timezone | Exchange | Exchange |
| Min Asia bars to validate | 3 | 3 |
| Daily ATR Length | 20 | 20 |
| Use ADR (High-Low) instead of ATR | ปิด | ปิด |
| Level 1 Up | 0.326 | 0.326 |
| AVR- Up | 0.6 | 0.6 |
| AVR Up | 0.85 | 0.85 |
| AVR+ Up | 1.1 | 1.1 |
| Max Up | 1.35 | 1.35 |
| Level 1 Down | 0.326 | 0.326 |
| AVR- Down | 0.6 | 0.6 |
| AVR Down | 0.85 | 0.85 |
| AVR+ Down | 1.1 | 1.1 |
| Max Down | 1.35 | 1.35 |
| Asia box (H/L/EQ) | เปิด | เปิด |
| Quarters Q1/Q3 (25/75%) | เปิด | เปิด |
| Level 1 zone + red OTE | เปิด | เปิด |
| Consolidation band (AVR-) | เปิด | เปิด |
| Up projections | เปิด | เปิด |
| Down projections | เปิด | เปิด |
| Right-edge labels | เปิด | เปิด |
| Info table | เปิด | เปิด |
| Discretion warning label | เปิด | เปิด |
| OTE inner from | 0.618 | 0.618 |
| OTE inner to | 0.887 | 0.887 |
| Extend right (bars) | 6 | 6 |
| Level line style | Solid | Solid |
| EQ / Quarter style | Dashed | Dashed |
ตัวอย่างจากชาร์ตจริง
เซสชันจริงจากไฟล์คาลิเบรต (H1 OANDA):
2026-09-02 Asia H/L = 4,420.6 / 4,369.3 (กรอบ 51.2) · ATR(20) รายวัน = 89.1 → ระดับขึ้นตามค่าที่ตั้ง: Level 1 = 4,420.6 + 0.326×89.1 = 4,449.7 · AVR− 4,474.1 · AVR 4,496.3 · AVR+ 4,518.6 · Max 4,540.9
สิ่งที่เกิดจริง: London+NY พาราคาขึ้นไป 4,510.9 = พ้นกรอบ 90.4 ดอลลาร์ = 1.01×ATR → ผ่าน AVR (0.85) ไปหยุดก่อน AVR+ (1.1) · ฝั่งลงไม่พ้นกรอบเลย (0.0)
อ่านตอนนั้น: เมื่อราคาผ่าน AVR 4,496 ระบบสถิติบอกว่าอยู่ใน 30% ของวันที่ไปไกลขนาดนี้แล้ว — จุดที่ควรเลิกไล่ และเลื่อน stop ตาม Chandelier ไม่ใช่จุดเข้า long ใหม่ ราคาหยุดที่ 4,510.9 แล้ววันถัดไปร่วง
2026-09-03 Asia H/L = 4,489.8 / 4,467.1 (กรอบแคบ 22.7!) · ATR 91.2 → กรอบแคบผิดปกติ = พลังงานสะสม · ผลจริง: ราคาร่วงไป 4,365.6 = 101.6 ดอลลาร์ = 1.11×ATR = พ้น Max ฝั่งลง → วันเหตุการณ์ที่สถิติ 95% ไม่ครอบคลุม — ระบบตามเทรนด์ได้ประโยชน์ ระบบสวนพัง
→ สองวันติดกันแสดงทั้งสองด้าน: วันที่ AVR ทำงานเป็น “จุดหมดระยะ” และวันที่ราคาทะลุ Max ซึ่งต้องยอมรับว่าวันนี้ไม่ใช่วันของสถิติ
ข้อจำกัด
- ⭐ ตัวคูณที่ตั้งอยู่ (0.326 / 0.6 / 0.85 / 1.1 / 1.35) ยืมมาจาก NQ — วัดกับทองจริง 948 เซสชันแล้วพบว่ากว้างเกิน 2–2.5 เท่า และความไม่สมมาตรกลับด้าน (ทองฝั่งขึ้นวิ่งไกลกว่า) ดูตารางท้ายหน้า — ผู้ใช้เลือกคงค่าเดิมไว้เทรดจริง
- ✅ ยืนยันจากปากผู้สร้างแล้ว — ในคอร์สต้นทาง ผู้สร้างระบุเองว่าเขาสร้างค่าเหล่านี้จากข้อมูลราวแปดปีของ NQ (เอกสารของผู้สร้าง · ดาวน์โหลดไว้ราวสิบห้าปี) และเลือกให้ระดับสองฝั่งไม่สมมาตรตามข้อมูลของดัชนีนั้น (อ่านสรุปคอร์ส) — ตัวเลขจึงเป็นของดัชนีหุ้น ไม่ใช่ของทอง
- ✅ แต่ *สมมติฐานตั้งต้น* ได้แรงหนุนจากงานวิจัยอิสระ — เปเปอร์ที่แยกผลตอบแทน XAU/USD ตามเซสชันพบว่า เซสชันเอเชียคิดเป็นราว 77% ของผลตอบแทนสะสมของทอง ส่วนเซสชันสหรัฐหักออก (อ่านสรุป) และมีงานอีกชิ้นที่ให้กลไกรองรับว่าช่วงเอเชียถูกครอบงำโดยการซื้อขายเพื่อสภาพคล่อง ส่วนช่วงนิวยอร์กถูกครอบงำโดยการซื้อขายบนข้อมูล (อ่านสรุป)
- → สรุปให้ตรง: ยึดเซสชันเอเชียเป็นจุดอ้างอิง = ถูก · ตัวเลขตัวคูณ = ยังเป็นของยืม และการคาลิเบรตของเราเป็นเพียงการวัดค่าเฉลี่ยใหม่ ยังไม่ได้พิสูจน์ว่าค่าใหม่ทำเงินได้ดีกว่า
- ระดับล็อกที่ Asia ปิดเท่านั้น — ระหว่างเซสชัน Asia ตารางแสดง “waiting Asia close” และไม่มีเส้น
- วันที่ Asia มีแท่งน้อยกว่า 3 (วันอาทิตย์เปิด) ถูกข้าม
โมดูล 2 / 7
Multi-TF Chandelier — stop ที่โครงสร้างกำหนด
ที่มา
Chandelier Exit ของ Chuck LeBeau: stop = จุดสูงสุดตั้งแต่เข้า − k×ATR (สำหรับ long) ห้อยลงมาเหมือนโคมระย้า เวอร์ชันนี้ (จาก KV-MACD ที่ปลดระวาง) แทน ATR ด้วย Yang-Zhang σ × ราคา และให้ตัวคูณปรับตาม Hurst exponent (Hurst 1951, R/S analysis): H > 0.6 = เทรนด์ → กว้าง 5.618 · H < 0.4 = กลับตัว → แคบ 3.236 · กลาง → ค่า base ของแต่ละกรอบ (M3 6.1278 / H1 5 / H4 5.618 ตามที่ผู้ใช้จูน)
ทำไมเราใช้
เพราะ M5 บอกว่า stop ต้องมาจากโครงสร้าง ไม่ใช่จากเงินที่รับได้ — เส้นนี้คือโครงสร้างที่ปรับตามความผันผวนจริงและระบอบ อัตโนมัติ สามกรอบเวลาพร้อมกัน
อ่านอย่างไร
- สามชุด: Ch1 = M3 len 20 (ปิดบน H1) · Ch2 = H1 len 14 · Ch3 = H4 len 14 — เส้นสีขาว/ฟ้าบน M3, เขียว/ส้มบน H1/H4
- ราคาเหนือเส้นทั้งสาม = โครงสร้างขาขึ้นทุกชั้น · ราคาตัดเส้น Ch1 แต่ยังอยู่เหนือ Ch2 = ดึงกลับในเทรนด์
- ใช้เป็น trailing stop และตัวตัดสิน “ยังอยู่ในเทรนด์ไหม” — ไม่ใช่สัญญาณเข้า (flip markers ปิดโดยตั้งใจ)
มองผ่านสี่ขั้น
ระยะระหว่างราคากับ Ch3 (H4) = “ความลึกที่เทรนด์ใหญ่ยอมให้ดึงกลับ”
เส้น Ch2/Ch3 มักซ้อนกับ VAL/HVN — ตำแหน่งที่ผู้ถือเทรนด์วาง stop จริง
stop ที่กว้างขึ้นเมื่อ Hurst บอกเทรนด์ = ยอมให้ราคาเดินทางไกลก่อนออก
การปิดพ้นเส้น Ch2 บน H1 = ยืนยันว่าเทรนด์ชั้นนั้นจบ
ค่าที่ตั้งของโมดูลนี้ 31 รายการ · M3 / H1
| พารามิเตอร์ | M3 | H1 |
|---|---|---|
| Use close for extremum | เปิด | เปิด |
| Hurst lookback (Enhanced) | 50 | 50 |
| Hurst TREND > | 0.6 | 0.6 |
| Hurst MR < | 0.4 | 0.4 |
| Enable | เปิด | ปิด |
| TF | 3 | 3 |
| len | 20 | 20 |
| Engine | Enhanced | Enhanced |
| mTREND | 5.618 | 5.618 |
| mMR | 3.236 | 3.236 |
| mult base / Simple | 6.1278 | 6.1278 |
| Type | Line | Line |
| Flip markers | ปิด | ปิด |
| Enable | เปิด | เปิด |
| TF | 60 | 60 |
| len | 14 | 14 |
| Engine | Enhanced | Enhanced |
| mTREND | 5.618 | 5.618 |
| mMR | 3.236 | 3.236 |
| mult base / Simple | 5 | 5 |
| Type | Line | Line |
| Flip markers | ปิด | ปิด |
| Enable | เปิด | เปิด |
| TF | 240 | 240 |
| len | 14 | 14 |
| Engine | Enhanced | Enhanced |
| mTREND | 5.618 | 5.618 |
| mMR | 3.236 | 3.236 |
| mult base / Simple | 5.618 | 5.618 |
| Type | Line | Line |
| Flip markers | ปิด | ปิด |
ตัวอย่างจากชาร์ตจริง
บน H1 เส้น Ch2 (len 14, base 5) และ Ch3 (H4, base 5.618) ทำหน้าที่เดียวกับ Chandelier 3×ATR22 ของระบบ DeskTrend_H4 ที่ผ่าน walk-forward — ต่างที่หน่วยความผันผวนเป็น YZ σ แทน ATR
ในวันขาลง 2026-09-03 (ร่วง 1.11×ATR) ราคาปิดต่ำกว่า Ch2 บน H1 ในแท่งบ่าย → ผู้ถือ long ตั้งแต่ 09-02 ควรออกตรงนั้น ไม่ใช่รอ “เด้ง” — นี่คือกฎ “ห้ามเลื่อน stop” ของ M5 ในรูปแบบเส้น
ข้อจำกัด
- Hurst 50 แท่งเป็นค่าประมาณที่แกว่ง — ตัวคูณจึงกระโดดระหว่าง 3.236 กับ 5.618 ได้ในไม่กี่แท่ง ทำให้เส้นขยับแบบขั้นบันได
- ค่า base ของแต่ละกรอบเป็นค่าที่ผู้ใช้จูนด้วยตา ไม่ได้มาจากการทดสอบ
โมดูล 3 / 7
Volume Profile — POC / VAH / VAL / HVN / LVN
ที่มา
Market Profile ของ J. Peter Steidlmayer (CBOT, ทศวรรษ 1980) วางแนวคิดว่าตลาดคือการประมูลที่กระจายเวลาและปริมาณตามระดับราคา จากนั้น Volume Profile ใช้ปริมาณจริงแทน TPO: POC (Point of Control) = ระดับที่ซื้อขายมากที่สุด · Value Area = ช่วงที่ครอบคลุม 70% ของปริมาณ (ที่นี่ตั้ง 84%) ขยายจาก POC ออกไปทีละข้างที่มีปริมาณมากกว่า · HVN/LVN = ก้อนหนา/ช่องบาง
ทำไมเราใช้
เพราะมันตอบขั้นที่ 2 (Location) ด้วยร่องรอยของการตัดสินใจจริง ไม่ใช่เส้นที่คนวาด — ที่ที่ธุรกิจเกิดขึ้นมากที่สุดคือที่ที่ผู้เล่นใหญ่มีสถานะค้าง เมื่อราคากลับมา คนเหล่านั้นยังอยู่ (M6)
อ่านอย่างไร
- โหมด Session (M3) = โปรไฟล์ของวันนี้ตั้งแต่เปิดวัน · Composite 4 วัน (H1) = value ที่ตลาดยอมรับในสัปดาห์นี้
- VAH/VAL = ขอบของ “ราคายุติธรรม”: ในตลาด balance ราคาแตะขอบแล้วกลับ · ราคา*อยู่ได้*นอกขอบ 2–3 แท่ง = acceptance = value กำลังย้าย (M6)
- POC = แม่เหล็ก ราคาที่ออกจาก value มักกลับมาทดสอบ · POC ที่เลื่อนขึ้นวันต่อวัน = ตลาดยอมรับราคาสูงขึ้นจริง
- HVN/LVN ปิดบน M3 เพื่อลดความรก — บน H1 ดู LVN เป็น “ช่องที่ราคาวิ่งผ่านเร็ว”
มองผ่านสี่ขั้น
รูปร่างโปรไฟล์: ระฆังกว้าง = balance · ตัว b / P = ปริมาณเทไปด้านเดียว = imbalance ที่กำลังหยุด · บาง-ยาว = เทรนด์
นี่คือโมดูลของขั้นที่ 2 — ซื้อที่ VAL ขายที่ VAH ใน balance · POC = fair value ที่ใช้เป็นเป้า
ระยะจากราคาถึง POC = ระยะที่ “ค่ากลาง” ดึงราคากลับ ถ้าวันนี้ไม่มีข้อมูลใหม่
VARS (โมดูลถัดไป) คือตัวยืนยันการกลับเข้า VA แบบมีเงื่อนไข
ค่าที่ตั้งของโมดูลนี้ 15 รายการ · M3 / H1
| พารามิเตอร์ | M3 | H1 |
|---|---|---|
| Enable Volume Profile | เปิด | เปิด |
| Mode | Session | Composite |
| Rolling window (bars) | 610 | 610 |
| Composite sessions (days) | 3 | 4 |
| Max bars profiled (cap) | 987 | 987 |
| Bins (rows) | 60 | 60 |
| Value area % | 84 | 84 |
| Profile offset (bars right) | 5 | 5 |
| Show histogram | เปิด | เปิด |
| Show HVN / LVN nodes | ปิด | ปิด |
| HVN ≥ ×avg-bin | 1.3 | 1.3 |
| LVN ≤ ×avg-bin | 0.5 | 0.5 |
| Max nodes / side | 6 | 6 |
| VARS value area % | 70 | 70 |
| Profile offset (bars right) | 70 | 70 |
ตัวอย่างจากชาร์ตจริง
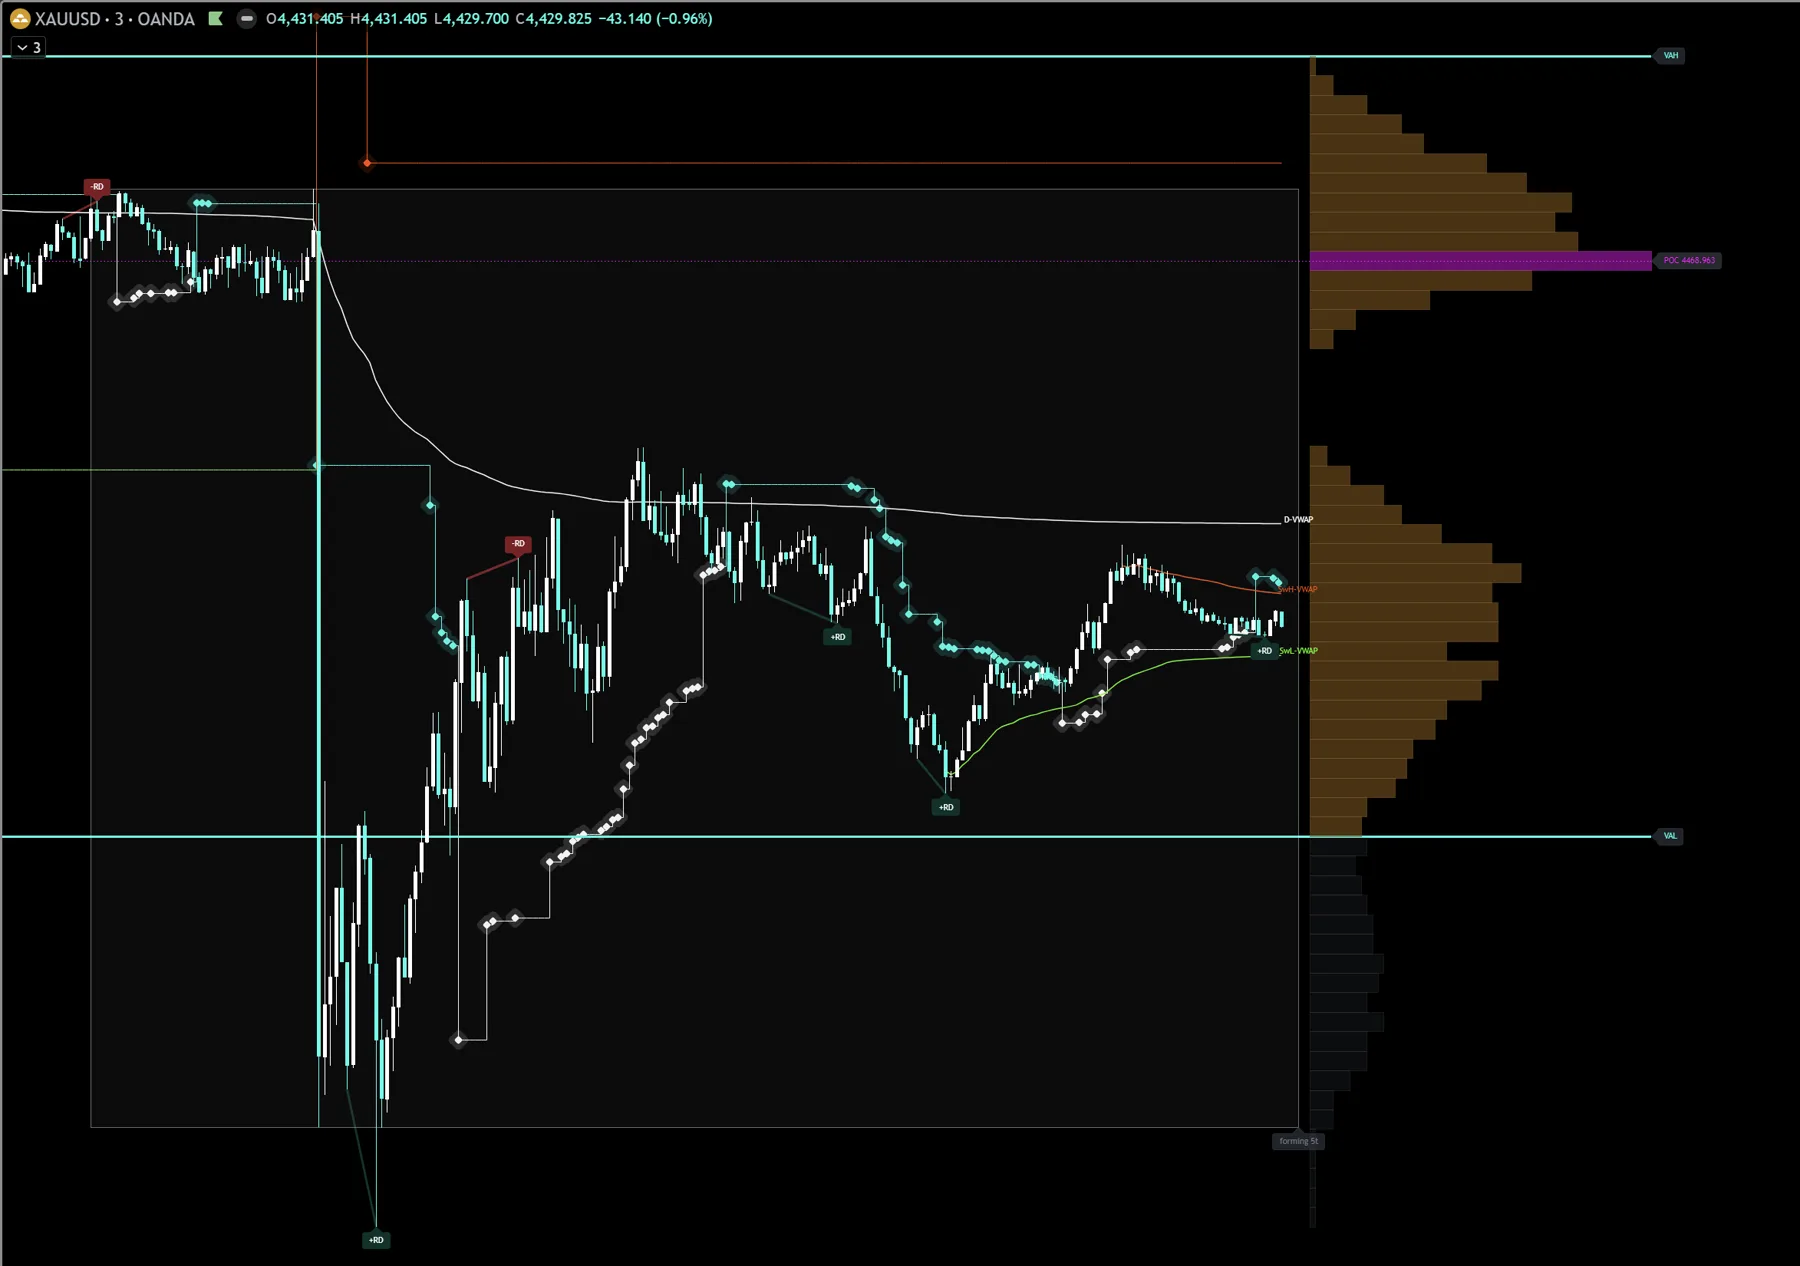
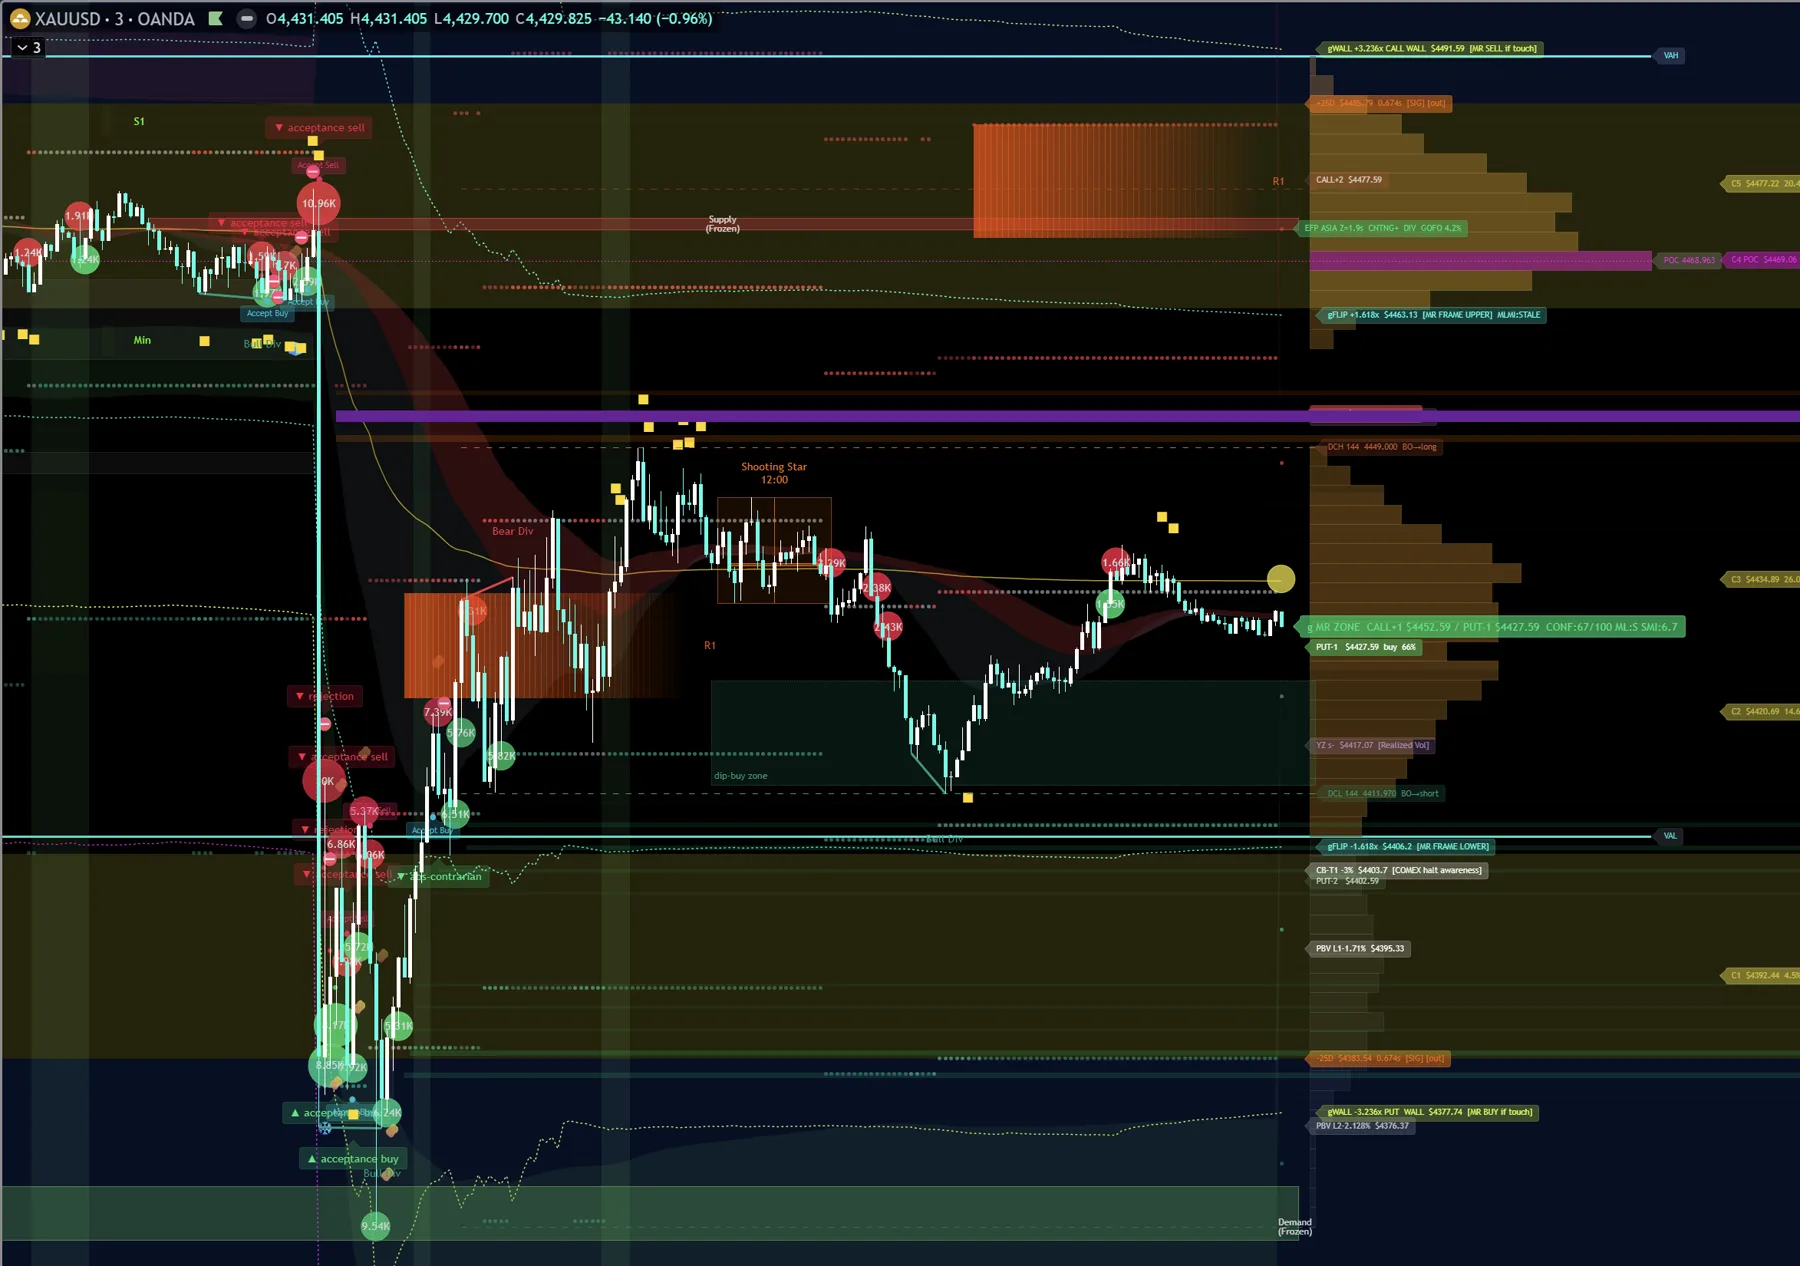
ค่าจริง (M3, Session): VAH 4,490.9 · POC 4,469.0 · VAL 4,407.3 — value area กว้าง 83.6 ดอลลาร์ ราคา 4,429.8 อยู่ในครึ่งล่างของ VA ต่ำกว่า POC 39 ดอลลาร์
ภาพประกอบ: โปรไฟล์เป็นรูป b (ปริมาณหนาที่ 4,460–4,490, บางที่ 4,407–4,440) = ปริมาณเทไปด้านบนแล้วราคาตกลงมาอยู่ในส่วนบาง → “ราคาอยู่ต่ำกว่าที่ตลาดตกลงกันไว้” = ส่วนลด — แต่ส่วนลดในระบอบที่ตาราง 6 ระบอบเห็นทิศลง
→ อ่านร่วมกับ GEX: POC 4,469.0 = C4 POC 4,469.1 = g1 บน 4,463 → ระดับ ★ ที่แข็งแรงที่สุดของแผนที่วันนี้ · VAL 4,407.3 = gFlip ล่าง 4,406.2 → ★ ล่าง
แผน: ใน balance ซื้อที่ VAL 4,407 เป้า POC 4,469 (R:R ≈ 4 ถ้า stop ใต้ 4,392) · ถ้า acceptance ต่ำกว่า VAL = value กำลังย้ายลง ยกเลิกแผนซื้อ
ข้อจำกัด
- ปริมาณคือ tick volume ของ OANDA — POC อาจคลาดจากตลาดจริงไม่กี่ดอลลาร์
- VA 84% (ไม่ใช่ 70% มาตรฐาน) ทำให้ขอบกว้างกว่าตำรา — ผู้ใช้ตั้งใจให้ครอบคลุมมากขึ้นบนทองที่ผันผวน
- Session profile รีเซ็ตทุกวัน — ตอนเช้ามีข้อมูลน้อย ระดับยังไม่นิ่ง
โมดูล 4 / 7
VARS — Value-Area Reversion Signals
ที่มา
พอร์ตจาก “Value Area Reversion Signals [LuxAlgo]” ตามกลยุทธ์ของ Fabio: โปรไฟล์เซสชันยึด 18:00 ET แล้วตรวจ “failed breakout” ของ value area ด้วยห้าเงื่อนไขพร้อมกัน: (1) แท่ง engulfing กลับเข้า VA (บังคับ) (2) ภายใน 10 แท่งหลังหลุด (3) ปริมาณ*ชะลอ*ระหว่างที่หลุด = absorption (4) ปริมาณฝั่งกลับเป็นฝ่ายมากกว่า (5) มากกว่าปริมาณตอนหลุดครั้งล่าสุด — ทั้ง VA ของเซสชันก่อน (PVA) และปัจจุบัน (CVA)
ทำไมเราใช้
เพราะ failed breakout คือสัญญาณกลับตัวที่แข็งแรงที่สุดในทฤษฎีการประมูล (M6) และห้าเงื่อนไขนี้คือ “effort vs result” ที่ถูกเขียนเป็นกฎที่ตรวจได้
อ่านอย่างไร
- สามเหลี่ยม PVA (VA เมื่อวาน) และ CVA (VA วันนี้) บนแท่ง + สีแท่งเมื่อเกิดสัญญาณ
- เงื่อนไข (3) คือหัวใจ: ถ้าปริมาณ*เพิ่ม*ขณะหลุด = initiative จริง ไม่นับ · ปริมาณ*ลด*ขณะหลุด = ไม่มีใครตาม = พร้อมกลับ
- ต้องเห็นเงื่อนไข (4)+(5) = ฝั่งกลับมีแรงมากกว่าฝั่งที่ทำให้หลุด
มองผ่านสี่ขั้น
ทำงานได้เฉพาะใน balance — ในวันที่ Γ เป็นลบและ YZ ขยายตัว สัญญาณนี้คือกับดัก
เกิดที่ VAH/VAL เท่านั้น = ตำแหน่งถูกบังคับให้ถูกโดยนิยาม
สัญญาณที่ PVA ตอนเช้า = วันนี้อาจกลับไปเล่นใน value ของเมื่อวาน
นี่คือโมดูลของขั้นที่ 4 — ยืนยัน rejection ที่ขอบ VA ด้วยปริมาณ
ค่าที่ตั้งของโมดูลนี้ 8 รายการ · M3 / H1
| พารามิเตอร์ | M3 | H1 |
|---|---|---|
| Enable VARS reclaim signals | เปิด | เปิด |
| • signals on PREVIOUS session VA | เปิด | เปิด |
| • signals on CURRENT session VA | เปิด | เปิด |
| Show previous-session VA lines | ปิด | ปิด |
| Session anchor hour (America/New_York) | 18 | 18 |
| Max bars to signal after breakout | 10 | 10 |
| VARS profile rows | 60 | 60 |
| VARS value area % | 70 | 70 |
ตัวอย่างจากชาร์ตจริง
ลำดับที่ต้องเห็นบนชาร์ตจริง (ใช้เหตุการณ์ 09-03 → 09-04): ราคาหลุด VAL ของเซสชันก่อน (~4,467) ลงไปพร้อมปริมาณเพิ่ม (9.54K ที่ 4,365) → เงื่อนไข (3) ไม่ผ่าน → VARS ไม่ให้สัญญาณ ถูกต้อง เพราะนั่นคือ initiative จริง ไม่ใช่ failed breakout
วันถัดมาราคากลับขึ้นเหนือ 4,406–4,409 (Accept Buy) — ถ้ามีแท่ง engulfing กลับเข้า CVA ภายใน 10 แท่งพร้อมปริมาณฝั่งซื้อมากกว่าตอนหลุด สามเหลี่ยม CVA จะปรากฏ = จุดที่ M6 เรียกว่า “ผู้รับชนะ”
→ บทเรียน: VARS ที่*ไม่*ให้สัญญาณในวันที่ปริมาณเพิ่มขณะหลุด คือสัญญาณที่มีค่าที่สุด — มันบอกว่า “อย่าสวน”
ข้อจำกัด
- เปิดทั้ง PVA และ CVA บน M3 = สัญญาณเยอะและซ้ำซ้อน — ผู้ใช้ตั้งใจเพื่อฝึกตา
- ยังไม่ผ่าน walk-forward — ห้ามทำเป็นกฎเข้าอัตโนมัติ
โมดูล 5 / 7
CVD Divergence — ±RD
ที่มา
พอร์ตจาก TradingFinder CVD Divergence: CVD = สะสม (CLV × volume) โดย CLV = ตำแหน่ง close ในแท่ง (ใกล้ high = +1 ใกล้ low = −1) เป็นตัวแทน “ใครรุก” เมื่อราคาทำ lower low แต่ CVD ทำ higher low = ผู้ขายรุกน้อยลงทั้งที่ราคาต่ำลง → +RD · กลับกัน → −RD ใช้ fractal pivot (2 บน M3 / 5 บน H1) และระยะสูงสุด 30 / 12 แท่ง
ทำไมเราใช้
เพราะมันคือ effort vs result (M2) ในรูปเส้นสะสม — “ราคาลงแต่แรงขายไม่ตาม” คือ absorption ที่มองเห็นเป็นภาพ
อ่านอย่างไร
- +RD ที่ระดับสำคัญ (VAL / C1 / put wall) = absorption ที่มีตำแหน่ง → ข้อมูล · +RD กลางกรอบ = เสียงรบกวน
- divergence หลายอันซ้อนที่ระดับเดียวกัน (เช่น +RD ที่ 4,417 / 4,419 / 4,425) = ผู้ซื้อรับซ้ำหลายครั้ง
- ต้องตามด้วยการพลิกแรงกดดัน — divergence เป็นหลักฐาน ไม่ใช่สัญญาณ (M2)
มองผ่านสี่ขั้น
divergence ทางเดียวต่อเนื่องหลายวัน = ระบอบกำลังหมดแรง
อ่านเฉพาะที่ระดับ ★
ไม่ใช้กับขั้นนี้
ขั้นที่ 4 — ยืนยัน rejection/absorption ที่ตำแหน่ง
ค่าที่ตั้งของโมดูลนี้ 7 รายการ · M3 / H1
| พารามิเตอร์ | M3 | H1 |
|---|---|---|
| Enable CVD divergence | เปิด | เปิด |
| Cumulative mode | Periodic | Periodic |
| CVD period | 20 | 20 |
| Fractal periods (pivot L/R) | 2 | 2 |
| Max bars between pivots | 30 | 30 |
| Show ±RD labels | เปิด | เปิด |
| Max divergences drawn (pool) | 50 | 50 |
ตัวอย่างจากชาร์ตจริง
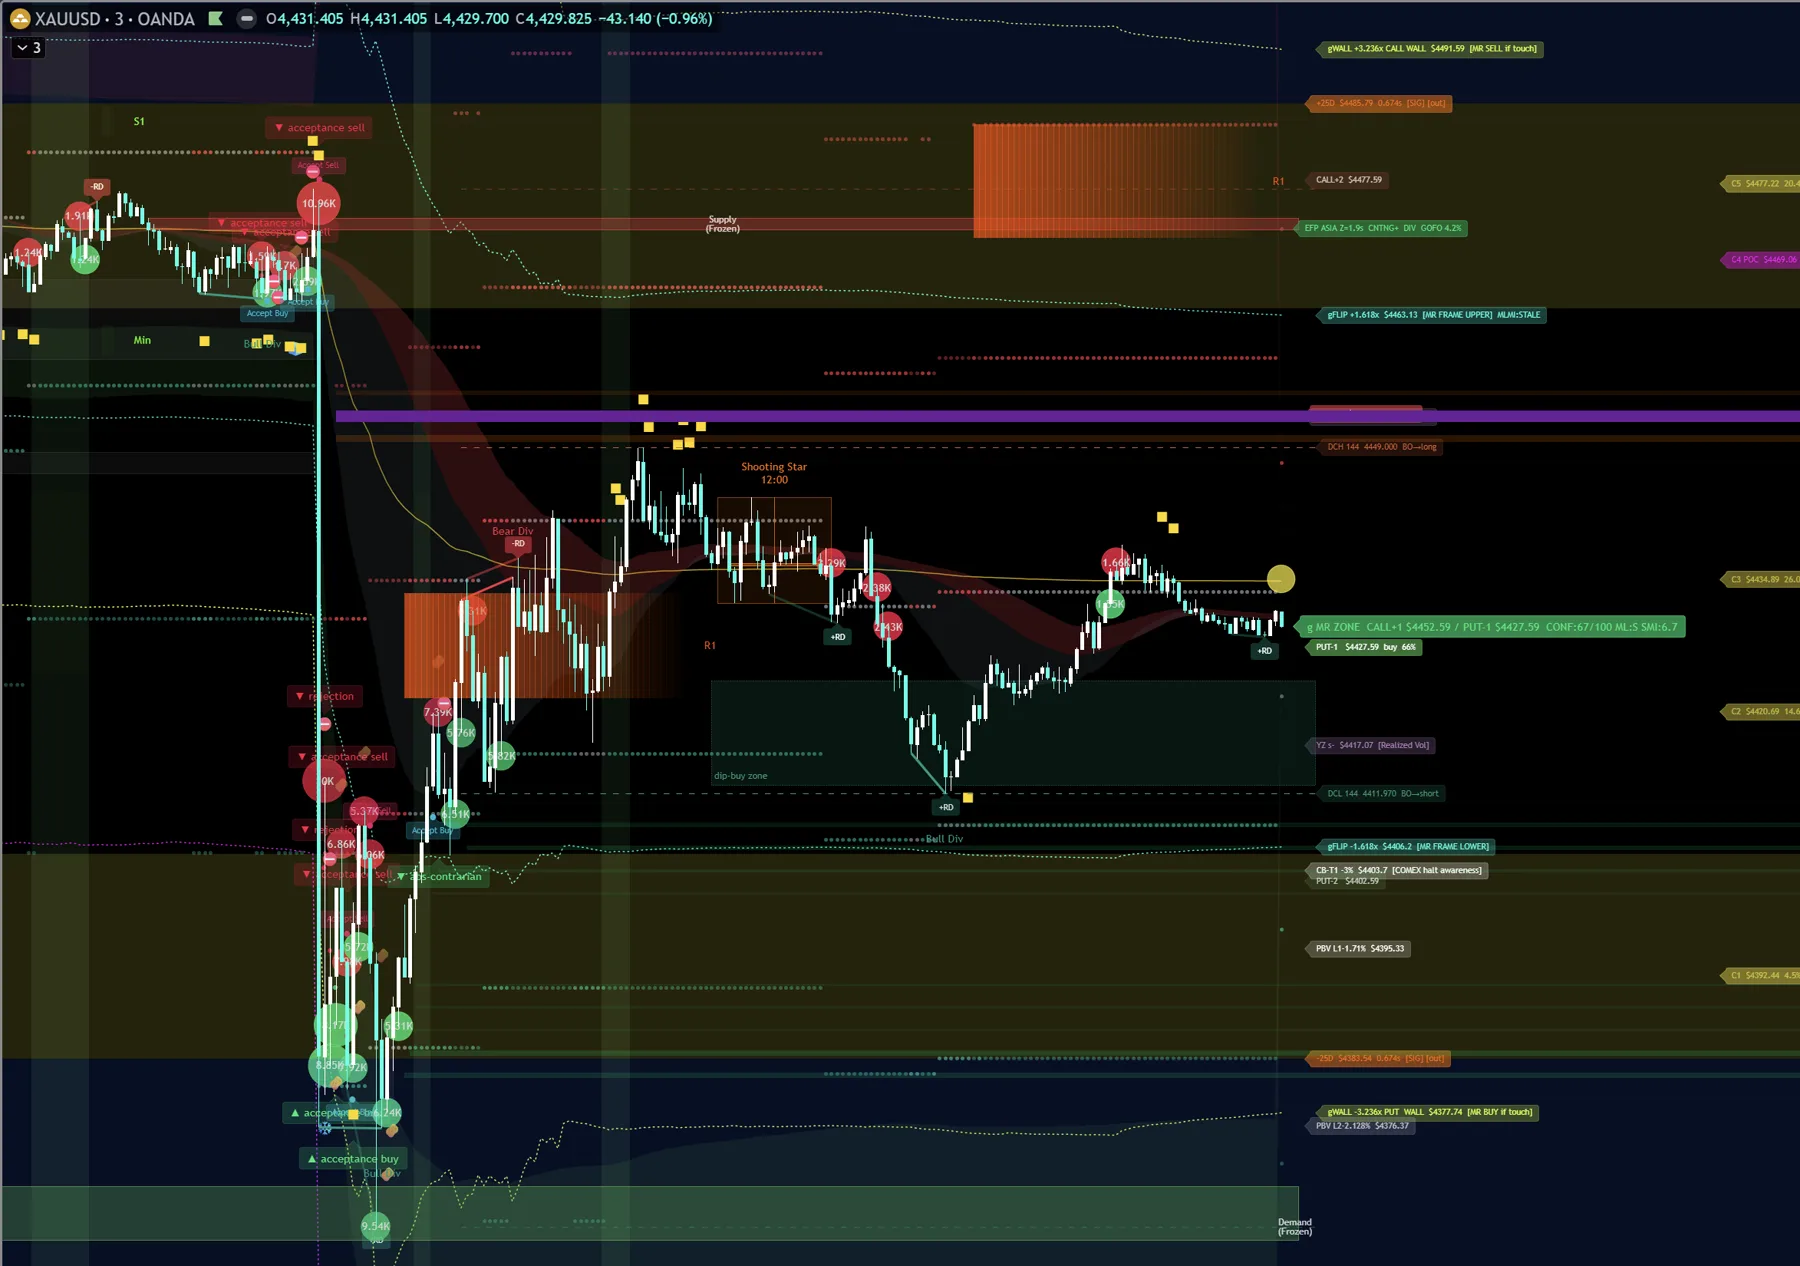
ป้ายจริง M3: +RD ที่ 4,417.6 / 4,419.1 / 4,425.4 / 4,428.7 / 4,430.2 (กลุ่มหนาแน่นใต้ราคาปัจจุบัน) และ −RD ที่ 4,437.1 / 4,440.4 (เหนือ)
อ่าน: ผู้ซื้อรับซ้ำ 5 ครั้งในช่วง 4,417–4,430 = ตรงกับ C2 4,420.7 และ PUT−1 4,427.6 → หลักฐาน absorption ที่มีตำแหน่ง · ส่วน −RD ที่ 4,437–4,440 = ผู้ขายรับที่ C3 4,434.9 / D-VWAP 4,440.8
→ ภาพรวม = ผู้ซื้อกับผู้ขายรับกันคนละฝั่งในช่วง 17 ดอลลาร์ = balance แคบ ตรงกับ Γ-proxy ที่บอกหดตัว — ไม่ใช่ที่เข้า รอให้ฝั่งใดฝั่งหนึ่งแพ้ (acceptance พ้น 4,440 หรือต่ำกว่า 4,417)
ข้อจำกัด
- CVD จาก CLV×volume ไม่ใช่ delta จริง และ volume คือ tick volume — ใช้เป็น “ตา” ไม่ใช่ข้อเท็จจริง
- pivot 2 บน M3 ให้ divergence เยอะมาก (85 ป้ายบนชาร์ต) — ต้องกรองด้วยตำแหน่งเสมอ
- ⚠ เข้าใจให้ตรงว่ามันเดาอะไร delta จริงคือบันทึกว่าคำสั่งตลาดฝั่งไหนถูกจับคู่ที่ราคาไหน ซึ่งต้องมีตลาดกลาง — ทองสปอตไม่มี (ทำไมถึงไม่มี) ตัวแทนของเราอนุมานจากตำแหน่งราคาปิดในแท่ง
- → ในแท่งที่เกิดการดูดซับจริง ตัวแทนนี้อาจให้คำตอบตรงข้ามกับความจริงได้ทั้งดุ้น เพราะการดูดซับคือกรณีที่แรงกับผลลัพธ์สวนทางกันพอดี ซึ่งเป็นสิ่งที่ CLV จับไม่ได้
โมดูล 6 / 7
Anchored VWAP — ใครควบคุมเทรนด์
ที่มา
VWAP (volume-weighted average price) คือราคาเฉลี่ยถ่วงปริมาณที่สถาบันใช้วัดคุณภาพการเติมคำสั่ง Anchored VWAP (Brian Shannon) ยึดจุดเริ่มที่เหตุการณ์สำคัญแทนเปิดวัน — ยึดที่ swing high = ต้นทุนเฉลี่ยของทุกคนที่ขายตั้งแต่จุดนั้น ยึดที่ swing low = ต้นทุนเฉลี่ยของผู้ซื้อ คลิป Grateful-Futures ใช้คู่กับระดับ GEX: GEX = เป้าหมาย, AVWAP = การยืนยันว่าใครคุมเกม เครื่องมือนี้ยึดอัตโนมัติที่ pivot 20 แท่ง
ทำไมเราใช้
เพราะราคาที่กลับขึ้นเหนือ SwH-VWAP แปลว่าผู้ขายตั้งแต่จุดสูงสุดกำลังขาดทุนโดยเฉลี่ย = ผู้ขายแพ้ — เป็นคำจำกัดความของ “เทรนด์ขายจบ” ที่วัดได้ ไม่ใช่ความรู้สึก
อ่านอย่างไร
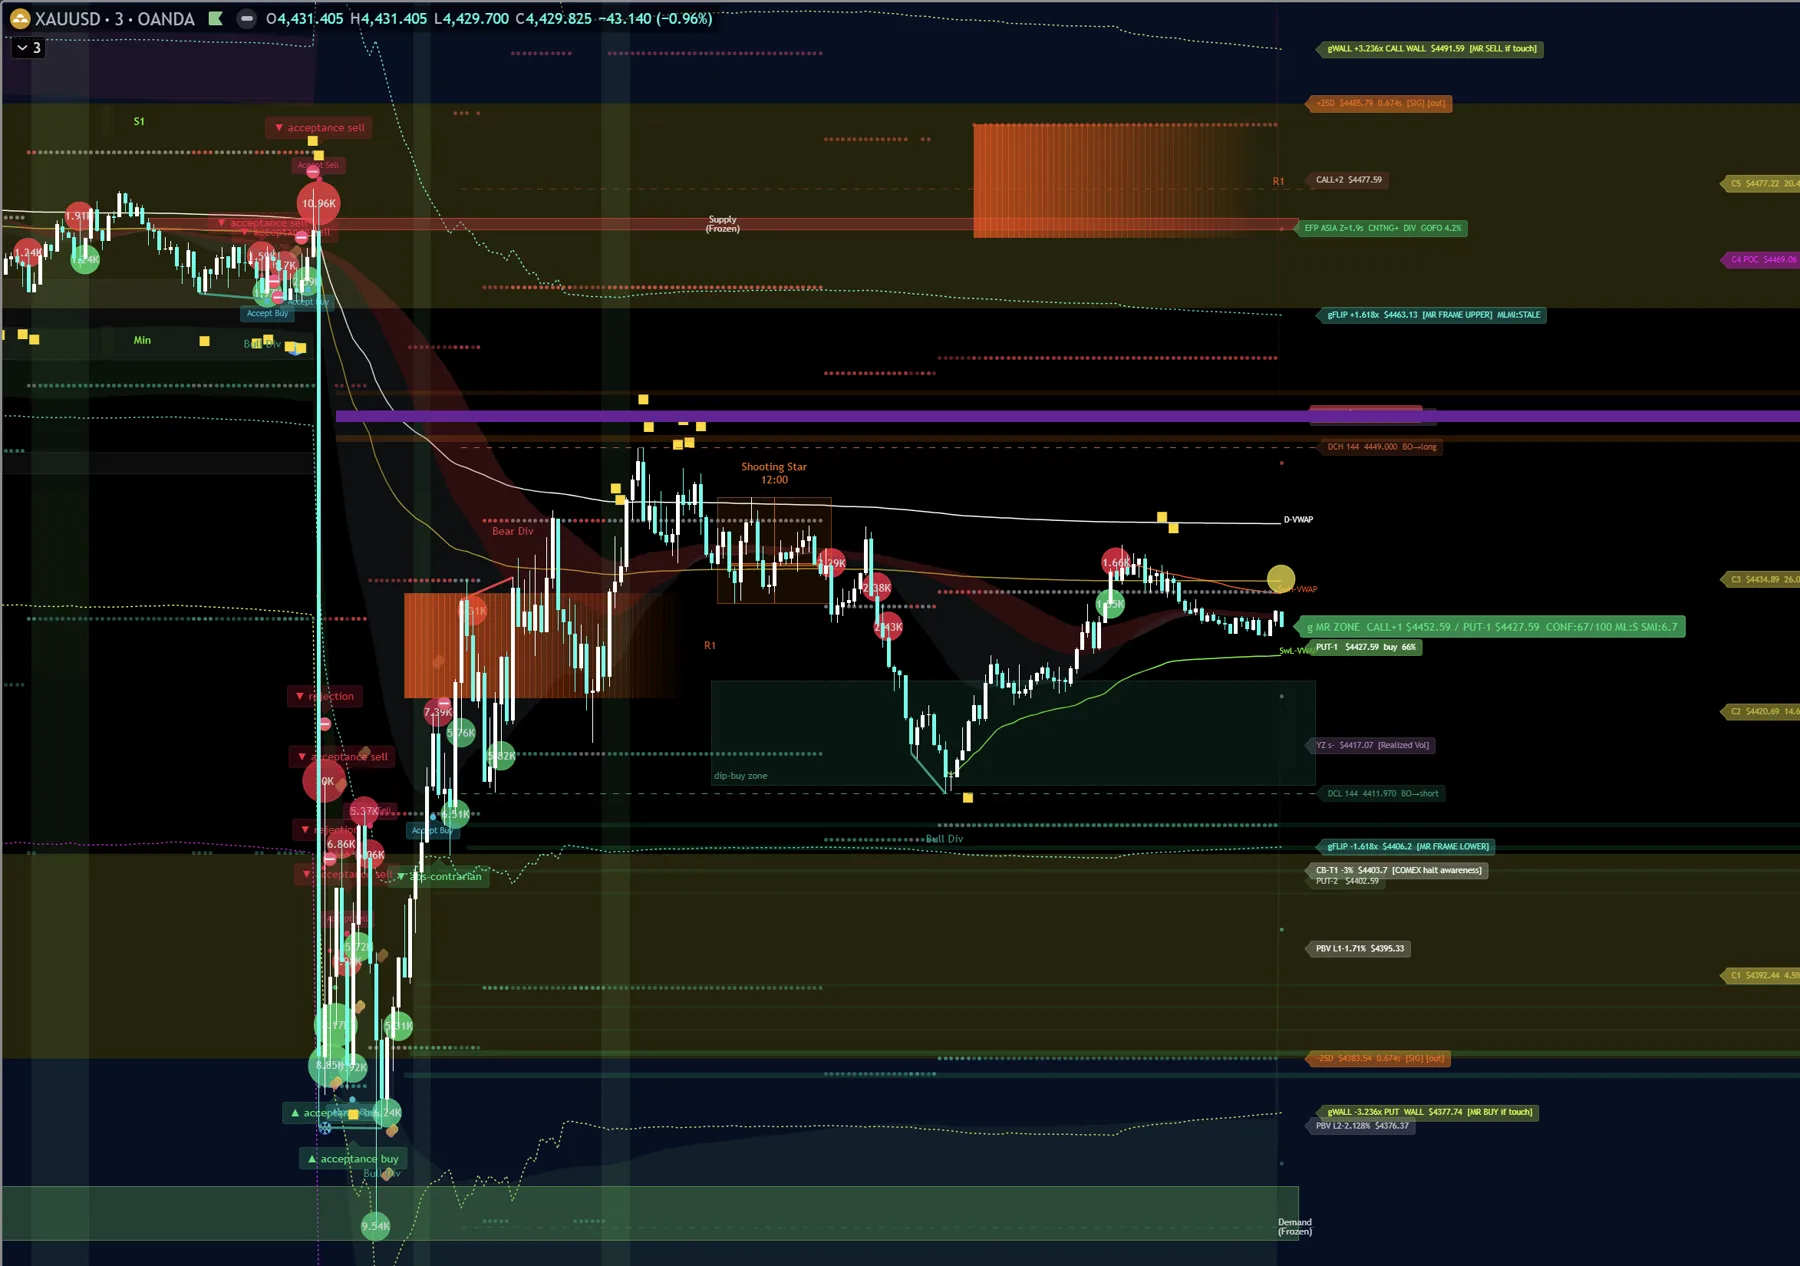
- SwH-VWAP (ส้ม): ราคาต่ำกว่า = ผู้ขายยังกำไร ยังคุม · ราคาทะลุขึ้น + อยู่ได้ = ผู้ขายแพ้
- SwL-VWAP (เขียว): กลับกันสำหรับผู้ซื้อ
- D-VWAP (ขาว): ราคายุติธรรมของวันนี้ — เหนือ = วันนี้ผู้ซื้อคุม
- เส้นทั้งสามซ้อนกัน = ต้นทุนของทุกฝ่ายอยู่ที่เดียวกัน = สมดุลชั่วคราว มักตามด้วยการเคลื่อนไหวแรง
มองผ่านสี่ขั้น
ราคาเทียบ D-VWAP บอกว่าใครคุมวันนี้
SwH/SwL-VWAP = ระดับที่ “ฝ่ายแพ้จะยอมแพ้” — จุดวาง stop เชิงโครงสร้าง
ระยะระหว่าง SwH กับ SwL = ความกว้างของการต่อสู้ปัจจุบัน
reclaim เหนือ SwH-VWAP พร้อมปริมาณ = ยืนยันผู้ขายแพ้ (คลิป: “sellers broken”)
ค่าที่ตั้งของโมดูลนี้ 8 รายการ · M3 / H1
| พารามิเตอร์ | M3 | H1 |
|---|---|---|
| Enable Anchored VWAP | เปิด | เปิด |
| Price source | hlc3 | hlc3 |
| Session AVWAP (from day open) | เปิด | เปิด |
| Previous-day AVWAP | ปิด | ปิด |
| Swing-High AVWAP (sell-trend anchor) | ปิด | ปิด |
| Swing-Low AVWAP (buy-trend anchor) | ปิด | ปิด |
| Swing pivot length (L/R) | 20 | 20 |
| Curve labels | เปิด | เปิด |
ตัวอย่างจากชาร์ตจริง
ค่าจริง: D-VWAP 4,440.8 · SwH-VWAP 4,433.3 · SwL-VWAP 4,426.7 — ราคา 4,429.8
อ่าน: ราคาอยู่ระหว่าง SwL (4,426.7) กับ SwH (4,433.3) ช่วงกว้างแค่ 6.6 ดอลลาร์ — ต้นทุนเฉลี่ยของผู้ซื้อกับผู้ขายอยู่ติดกัน = ไม่มีใครคุม = สมดุลที่แน่นมาก · และต่ำกว่า D-VWAP 11 ดอลลาร์ = วันนี้ผู้ขายคุมเล็กน้อย
→ สามเส้นบีบกันแบบนี้ (ตรงกับ YZ f/s 0.46) มักตามด้วยการเคลื่อนไหวแรง — ฝั่งที่ “แพ้” ตัดสินโดยราคาที่*อยู่ได้*พ้น 4,433 (ผู้ขายแพ้) หรือต่ำกว่า 4,427 (ผู้ซื้อแพ้) ใช้เป็นทริกเกอร์ของฉาก A/B ในตัวอย่าง GEX
ข้อจำกัด
- จุดยึดอัตโนมัติ (pivot 20) เปลี่ยนเมื่อมี swing ใหม่ → เส้นกระโดด ต่างจากการยึดด้วยมือที่เหตุการณ์
- บน M3 เส้นสั้นและอ่อนไหว — ความหมายที่แท้จริงอยู่บน H1
โมดูล 7 / 7
P/B/D Zones — โมเดล Patrick Nill: กรอบเล็ก→breakout, กรอบใหญ่→range
ที่มา
จากสัมภาษณ์ Patrick Nill (ติดอันดับรายการแข่ง Robbins 12 ครั้ง): ~70% ของวันเป็น range · “โซน” (P/B/D = fair-value area) ใช้ได้เมื่อราคาแตะขอบอย่างน้อย 3 ครั้ง · โซนใหญ่ → เล่นในกรอบ (limit ที่ขอบ เป้าขอบตรงข้าม) · โซนเล็ก + การเคลื่อนไหวใหญ่ → breakout (ดึงกลับ + reclaim, stop เล็ก R:R มหาศาล) · ท่าที่ดีที่สุดของเขา = ราคาจิ้มใต้โซนแล้ว reclaim → long ยาว เครื่องมือประมาณ “โซน” ด้วย efficiency ratio (ระยะกรอบ ÷ ระยะทางที่ราคาเดิน < 0.35 = แกว่ง) แล้วจัดขนาดด้วย ATR: ≤ 2.5× = SMALL, ≥ 4.5× = BIG
ทำไมเราใช้
เพราะขนาดของกรอบเลือกโมเดลให้ก่อนเลือกทิศ — ความผิดพลาดของผู้เขียนคือใช้โมเดลกลับตัวในวันที่ควร breakout กรอบนี้ทำให้คำถาม “โมเดลไหน” ถูกถามเป็นระบบ
อ่านอย่างไร
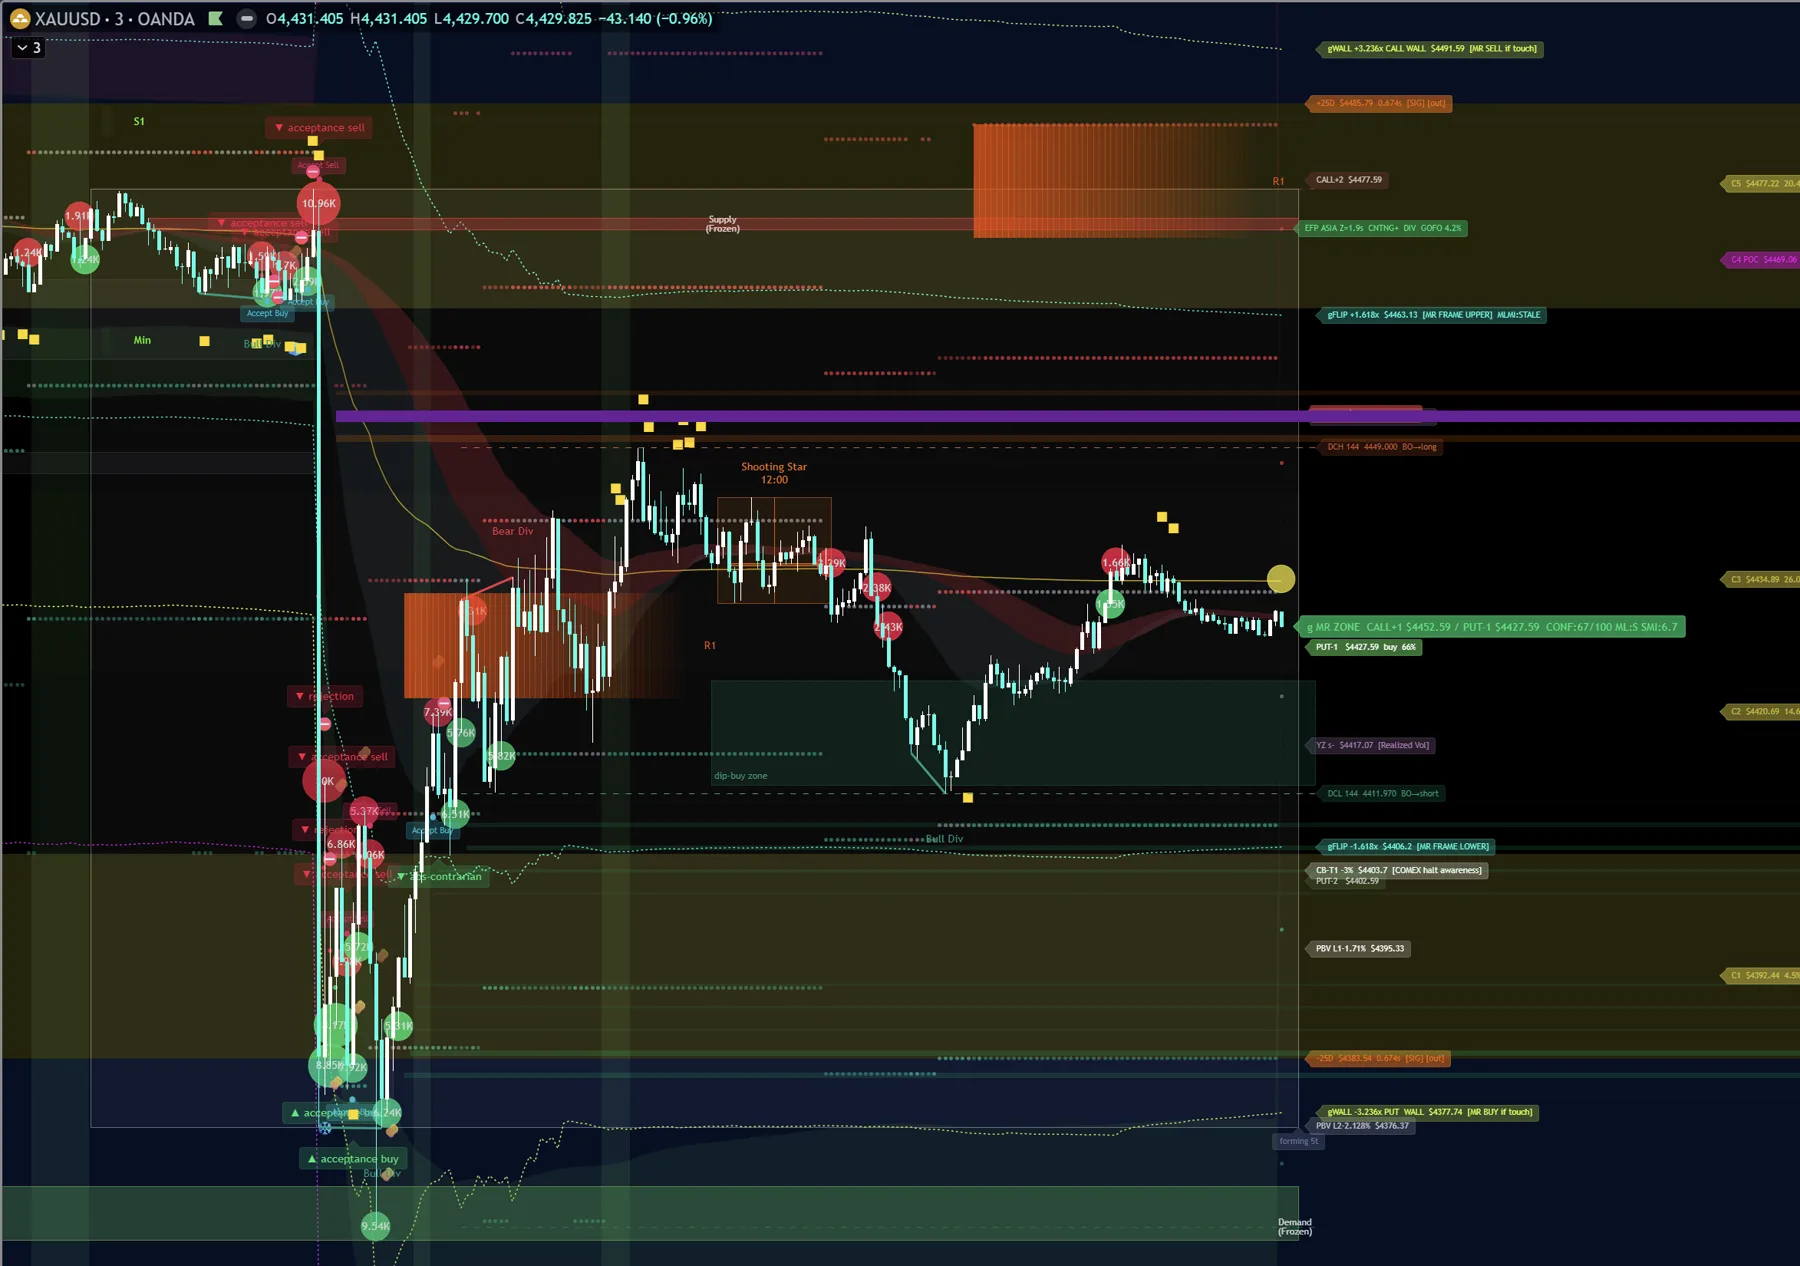
- ★ALIGN = กรอบซ้อนกับกรอบเก่าภายใน 0.5×ATR = fair value ที่ตลาดกลับมาเห็นด้วยซ้ำ → น้ำหนักสูง
- BIG→RANGE ▲/▼ = กรอบใหญ่ + ราคาอยู่ครึ่งบน/ล่าง → เตรียมเล่นขอบ · SMALL→BO = เตรียม breakout
- “forming 5t” = กรอบใหม่ที่แตะขอบไป 5 ครั้งแต่ยังไม่ปิด
- จำนวนแตะ 4 ครั้ง (M3) เข้มกว่า 3 ของ Patrick เพื่อลดกรอบหลอกบนกรอบเวลาเล็ก · H1 ใช้ 3 ครั้ง
มองผ่านสี่ขั้น
จำนวนกรอบ BIG ที่ซ้อนกัน = ตลาดอยู่ใน balance ยาว · กรอบ SMALL หลังการเคลื่อนไหวใหญ่ = พักก่อนไปต่อ
ขอบกรอบ ★ALIGN = ตำแหน่ง limit ตามโมเดล range
กรอบเล็กที่บีบ = ทางเดินของ breakout ถัดไป
reclaim ขอบล่างหลังจิ้มหลุด (ท่าโปรดของ Patrick) = ยืนยัน
ค่าที่ตั้งของโมดูลนี้ 15 รายการ · M3 / H1
| พารามิเตอร์ | M3 | H1 |
|---|---|---|
| Daily ATR Length | 20 | 20 |
| Enable P/B/D zone detector | เปิด | เปิด |
| Range window (bars) | 45 | 24 |
| ATR length | 20 | 14 |
| Range if box/path ratio < | 0.35 | 0.4 |
| Touch tolerance (×ATR) | 0.3 | 0.25 |
| Breakout beyond edge (×ATR) | 0.4 | 0.5 |
| Min touches to validate | 4 | 3 |
| Max range age (bars) | 240 | 89 |
| SMALL zone height ≤ ×ATR (→breakout) | 2.5 | 3 |
| BIG zone height ≥ ×ATR (→range) | 4.5 | 6 |
| Flag aligned/confluent zones | เปิด | เปิด |
| Alignment tolerance (×ATR) | 0.5 | 0.5 |
| Max zones drawn (pool) | 16 | 12 |
| Show developing (forming) zone | เปิด | เปิด |
ตัวอย่างจากชาร์ตจริง
กรอบจริง (M3): ★ALIGN BIG→RANGE ▲ 4,443.7–4,419.2 · BIG→RANGE ▲ 4,438.7–4,407.8 · BIG→RANGE ▲ 4,430.5–4,389.6 · ▼ 4,408.4–4,381.3 · forming 5t ที่ 4,376.2
อ่าน: มีกรอบ BIG ซ้อนกันสี่ชั้นระหว่าง 4,381–4,444 = ตลาดกลับมาตกลงราคาในบริเวณนี้ซ้ำแล้วซ้ำเล่า → โมเดลที่ถูก = range · ราคา 4,429.8 อยู่ครึ่งบน (▲) ของกรอบ 4,419–4,444
แผนตาม Patrick: limit ซื้อที่ขอบล่างของกรอบซ้อน ≈ 4,407–4,419 (ตรงกับ VAL 4,407 / gFlip 4,406 / C2 4,421) เป้า = ขอบบน 4,438–4,444 (= D-VWAP 4,440.8) · stop = ใต้กรอบล่างสุด 4,381 ถ้าเล่นกรอบใหญ่ หรือ “จิ้มหลุด-reclaim” ถ้าเล่นแบบท่าโปรด
→ ทุกวิธีคำนวณ (VP, GEX, P/B/D, AVWAP) ชี้ขอบเดียวกัน: ล่าง 4,406–4,421 / บน 4,438–4,444 — นั่นคือแผนที่ของวัน
ข้อจำกัด
- efficiency ratio 0.35 เป็นค่าประมาณกฎที่ Patrick ไม่ได้เปิดเผย — ปรับด้วยตา
- ยังไม่ผ่าน walk-forward · กรอบใน negative gamma กลายเป็นทางผ่าน ไม่ใช่กำแพง
ตัวอย่างการวิเคราะห์
ตัวอย่างการอ่านครบสี่ขั้นด้วย Gold Session (ค่าจริง 2026-09-05)
ค่าทุกตัวอ่านจากชาร์ตจริง ณ ตอนปิดตลาดวันเสาร์ ไม่ใช่ตัวอย่างสมมติ — สังเกตว่าคำตอบสุดท้ายไม่ใช่ทิศทาง แต่เป็นแผนที่ + สองฉาก + จุดที่แต่ละฉากเป็นโมฆะ
- ① ENVIRONMENT
- สองวันก่อน: 09-02 ขึ้น 1.01×ATR (พ้น AVR หยุดก่อน AVR+) · 09-03 ลง 1.11×ATR (พ้น Max = วันเหตุการณ์) → วันหลังวันเหตุการณ์มักเป็นวันย่อย · Chandelier Ch2 (H1) ถูกปิดต่ำกว่าแล้ว = เทรนด์ H1 ลง
- ② LOCATION
- VP: VAH 4,490.9 / POC 4,469.0 / VAL 4,407.3 ราคาอยู่ครึ่งล่างของ VA · P/B/D: กรอบ BIG ซ้อนสี่ชั้น 4,381–4,444 ราคาครึ่งบนของ 4,419–4,444 · AVWAP: SwL 4,426.7 < ราคา < SwH 4,433.3 < D-VWAP 4,440.8
- ③ PATH
- ยังอยู่ในเซสชัน Asia (“waiting Asia close”) → กรอบวันนี้ยังไม่ล็อก · จากวันก่อน ตลาดใช้ระยะไปแล้ว 1.1×ATR — ระบบสถิติคาดวันนี้ “ใช้ระยะ” น้อยกว่าปกติ · เป้าเชิงสถิติเมื่อ Asia ปิด: Level 1 / AVR− ตามค่าที่ตั้ง
- ④ CONFIRMATION
- +RD ห้าอันที่ 4,417–4,430 (ผู้ซื้อรับซ้ำที่ C2/PUT−1) · −RD ที่ 4,437–4,440 (ผู้ขายรับที่ C3/D-VWAP) · VARS ไม่ให้สัญญาณตอนหลุด 09-03 เพราะปริมาณเพิ่ม (ถูกต้อง)
limit ซื้อ 4,407–4,419 (VAL + gFlip + ขอบกรอบซ้อน) · ทริกเกอร์ = rejection + VARS CVA หรือ +RD ใหม่ที่นั่น · เป้า 1 = SwH/D-VWAP 4,433–4,441 · เป้า 2 = POC 4,469 · โมฆะ: acceptance ต่ำกว่า 4,405
ราคา*อยู่ได้*ต่ำกว่า 4,405 (VAL + gFlip + ขอบกรอบ) พร้อมปริมาณเพิ่ม = กรอบซ้อนสี่ชั้นแตก → เป้า = ขอบล่างสุด 4,381 แล้ว put wall 4,377.7 · โมฆะ: reclaim กลับเหนือ 4,419 ภายใน 5 แท่ง (ท่าโปรดของ Patrick = พลิกเป็น long)
ฉาก A: stop ใต้ 4,392 (ใต้กรอบ ▼ 4,408–4,381 ครึ่งบน และใต้ C1) ≈ 15–27 ดอลลาร์ → ขนาดจาก stop (M5) · R:R เป้า 1 ≈ 1.5–2 (ไม่ถึงเกณฑ์ 3), เป้า 2 ≈ 3–4 → ถือได้เฉพาะถ้าเป้า 2 คือแผน · เลื่อน stop ตาม Ch1 (M3) เมื่อผ่านเป้า 1 · หลังวันเหตุการณ์ 1.1×ATR ลดขนาดครึ่งหนึ่ง
ค่าที่ตั้งไว้จริง
ตารางนี้ถูกสร้างจากค่าที่ดึงออกมาจากชาร์ตที่ใช้งานอยู่จริง ไม่ได้พิมพ์ด้วยมือ จึงตรงกับสิ่งที่ทำงานอยู่ ณ เวลาที่สร้างหน้านี้เสมอ ค่าเหล่านี้คือค่าที่ใช้เทรดจริง
ค่าที่ตั้งต่างกันระหว่าง M3 กับ H1 16 จุด
| พารามิเตอร์ | M3 | H1 |
|---|---|---|
| Enable | เปิด | ปิด |
| Mode | Session | Composite |
| Composite sessions (days) | 3 | 4 |
| Confluence timeframe | 5 | 1D |
| Pivot time tolerance (minutes) | 20 | 240 |
| Late-confirm window (chart bars) | 30 | 12 |
| Range window (bars) | 45 | 24 |
| ATR length | 20 | 14 |
| Range if box/path ratio < | 0.35 | 0.4 |
| Touch tolerance (×ATR) | 0.3 | 0.25 |
| Breakout beyond edge (×ATR) | 0.4 | 0.5 |
| Min touches to validate | 4 | 3 |
| Max range age (bars) | 240 | 89 |
| SMALL zone height ≤ ×ATR (→breakout) | 2.5 | 3 |
| BIG zone height ≥ ×ATR (→range) | 4.5 | 6 |
| Max zones drawn (pool) | 16 | 12 |
ดูค่าทั้งหมด 176 รายการ
| พารามิเตอร์ | M3 | H1 |
|---|---|---|
| pineId | — | — |
| pineVersion | — | — |
| Asia Session (Exchange Time) | 1400-2300 | 1400-2300 |
| Session Timezone | Exchange | Exchange |
| Min Asia bars to validate | 3 | 3 |
| Daily ATR Length | 20 | 20 |
| Use ADR (High-Low) instead of ATR | ปิด | ปิด |
| Level 1 Up | 0.326 | 0.326 |
| AVR- Up | 0.6 | 0.6 |
| AVR Up | 0.85 | 0.85 |
| AVR+ Up | 1.1 | 1.1 |
| Max Up | 1.35 | 1.35 |
| Level 1 Down | 0.326 | 0.326 |
| AVR- Down | 0.6 | 0.6 |
| AVR Down | 0.85 | 0.85 |
| AVR+ Down | 1.1 | 1.1 |
| Max Down | 1.35 | 1.35 |
| Asia box (H/L/EQ) | เปิด | เปิด |
| Quarters Q1/Q3 (25/75%) | เปิด | เปิด |
| Level 1 zone + red OTE | เปิด | เปิด |
| Consolidation band (AVR-) | เปิด | เปิด |
| Up projections | เปิด | เปิด |
| Down projections | เปิด | เปิด |
| Right-edge labels | เปิด | เปิด |
| Info table | เปิด | เปิด |
| Discretion warning label | เปิด | เปิด |
| OTE inner from | 0.618 | 0.618 |
| OTE inner to | 0.887 | 0.887 |
| Extend right (bars) | 6 | 6 |
| Asia H/L | #FFFFFF | #FFFFFF |
| EQ | #FFFFFF | #FFFFFF |
| Quarters | rgba(120,123,134,0.4) | rgba(120,123,134,0.4) |
| AVR- | rgba(200,255,0,1) | rgba(200,255,0,1) |
| AVR | rgba(200,255,0,1) | rgba(200,255,0,1) |
| AVR+ | rgba(200,255,0,1) | rgba(200,255,0,1) |
| Max | rgba(200,255,0,1) | rgba(200,255,0,1) |
| Level line style | Solid | Solid |
| EQ / Quarter style | Dashed | Dashed |
| Level-1 box fill | rgba(120,123,134,0.12) | rgba(120,123,134,0.12) |
| border | rgba(120,123,134,0.3) | rgba(120,123,134,0.3) |
| OTE box fill | rgba(166,58,30,0.42) | rgba(166,58,30,0.42) |
| border | rgba(166,58,30,0.9) | rgba(166,58,30,0.9) |
| Consol fill | rgba(41,128,185,0.08) | rgba(41,128,185,0.08) |
| border | rgba(41,128,185,0.1) | rgba(41,128,185,0.1) |
| Box border width | 1 | 1 |
| Use close for extremum | เปิด | เปิด |
| Hurst lookback (Enhanced) | 50 | 50 |
| Hurst TREND > | 0.6 | 0.6 |
| Hurst MR < | 0.4 | 0.4 |
| Enable | เปิด | ปิด |
| TF | 3 | 3 |
| len | 20 | 20 |
| Engine | Enhanced | Enhanced |
| mTREND | 5.618 | 5.618 |
| mMR | 3.236 | 3.236 |
| mult base / Simple | 6.1278 | 6.1278 |
| Type | Line | Line |
| Up | #FFFFFF | #FFFFFF |
| Dn | rgba(0,224,192,1) | rgba(0,224,192,1) |
| Flip markers | ปิด | ปิด |
| Enable | เปิด | เปิด |
| TF | 60 | 60 |
| len | 14 | 14 |
| Engine | Enhanced | Enhanced |
| mTREND | 5.618 | 5.618 |
| mMR | 3.236 | 3.236 |
| mult base / Simple | 5 | 5 |
| Type | Line | Line |
| Up | rgba(89,255,0,1) | rgba(89,255,0,1) |
| Dn | rgba(255,77,0,1) | rgba(255,77,0,1) |
| Flip markers | ปิด | ปิด |
| Enable | เปิด | เปิด |
| TF | 240 | 240 |
| len | 14 | 14 |
| Engine | Enhanced | Enhanced |
| mTREND | 5.618 | 5.618 |
| mMR | 3.236 | 3.236 |
| mult base / Simple | 5.618 | 5.618 |
| Type | Line | Line |
| Up | rgba(89,255,0,1) | rgba(89,255,0,1) |
| Dn | rgba(255,77,0,1) | rgba(255,77,0,1) |
| Flip markers | ปิด | ปิด |
| Enable Volume Profile | เปิด | เปิด |
| Mode | Session | Composite |
| Rolling window (bars) | 610 | 610 |
| Composite sessions (days) | 3 | 4 |
| Max bars profiled (cap) | 987 | 987 |
| Bins (rows) | 60 | 60 |
| Value area % | 84 | 84 |
| Profile width (bars) | 60 | 60 |
| Profile offset (bars right) | 5 | 5 |
| Show histogram | เปิด | เปิด |
| Show HVN / LVN nodes | ปิด | ปิด |
| HVN ≥ ×avg-bin | 1.3 | 1.3 |
| LVN ≤ ×avg-bin | 0.5 | 0.5 |
| Max nodes / side | 6 | 6 |
| Histogram fill | rgba(120,123,134,0.1) | rgba(120,123,134,0.1) |
| Value-area fill | rgba(140,90,20,0.55) | rgba(140,90,20,0.55) |
| POC | rgba(255,0,255,1) | rgba(255,0,255,1) |
| VAH/VAL | rgba(0,224,192,1) | rgba(0,224,192,1) |
| HVN | rgba(76,175,80,1) | rgba(76,175,80,1) |
| LVN | rgba(242,54,69,1) | rgba(242,54,69,1) |
| Enable VARS reclaim signals | เปิด | เปิด |
| • signals on PREVIOUS session VA | เปิด | เปิด |
| • signals on CURRENT session VA | เปิด | เปิด |
| Show previous-session VA lines | ปิด | ปิด |
| Color candles on reclaim (barcolor) | เปิด | เปิด |
| Session anchor hour (America/New_York) | 18 | 18 |
| Max bars to signal after breakout | 10 | 10 |
| VARS profile rows | 60 | 60 |
| VARS value area % | 70 | 70 |
| Bullish reclaim | rgba(89,255,0,1) | rgba(89,255,0,1) |
| Bearish reclaim | rgba(255,77,0,1) | rgba(255,77,0,1) |
| Enable CVD divergence | เปิด | เปิด |
| Cumulative mode | Periodic | Periodic |
| CVD period | 20 | 20 |
| Fractal periods (pivot L/R) | 2 | 2 |
| Max bars between pivots | 30 | 30 |
| Show ±RD labels | เปิด | เปิด |
| Max divergences drawn (pool) | 50 | 50 |
| Bullish +RD | rgba(21,151,25,1) | rgba(21,151,25,1) |
| Bearish -RD | rgba(212,44,44,1) | rgba(212,44,44,1) |
| Enable ±CRD confluence | เปิด | เปิด |
| Confluence timeframe | 5 | 1D |
| Pivot time tolerance (minutes) | 20 | 240 |
| Late-confirm window (chart bars) | 30 | 12 |
| Show CRD debug table (why it did / did not match) | เปิด | เปิด |
| Closed HTF bars only (no repaint) | เปิด | เปิด |
| Upgrade an existing ±RD label when the HTF confirms later | เปิด | เปิด |
| +CRD | rgba(0,230,60,1) | rgba(0,230,60,1) |
| -CRD | rgba(255,82,82,1) | rgba(255,82,82,1) |
| Emphasize ±CRD (bigger label, thicker line) | เปิด | เปิด |
| Delta source | Candle CLV (history) | Candle CLV (history) |
| Footprint ticks per row | 100 | 100 |
| LTF for tick rule | 1 | 1 |
| Fall back (footprint → 1-min tick rule → candle CLV) where data is missing | เปิด | เปิด |
| Enable delta profile | ปิด | ปิด |
| Row height (× ATR14 at session start) | 0.5 | 0.5 |
| Max rows drawn (largest |delta| first) | 120 | 120 |
| Profile width (bars) | 40 | 40 |
| Profile offset (bars right) | 70 | 70 |
| Show +DPOC / −DPOC (largest buy / sell delta rows) | ปิด | ปิด |
| Buy delta | rgba(0,230,118,0.55) | rgba(0,230,118,0.55) |
| Sell delta | rgba(255,82,82,0.55) | rgba(255,82,82,0.55) |
| Enable Anchored VWAP | เปิด | เปิด |
| Price source | hlc3 | hlc3 |
| Session AVWAP (from day open) | เปิด | เปิด |
| Previous-day AVWAP | ปิด | ปิด |
| Swing-High AVWAP (sell-trend anchor) | ปิด | ปิด |
| Swing-Low AVWAP (buy-trend anchor) | ปิด | ปิด |
| Swing pivot length (L/R) | 20 | 20 |
| Curve labels | เปิด | เปิด |
| Curve width | 2 | 2 |
| Session | rgba(255,255,255,1) | rgba(255,255,255,1) |
| Prev-day | rgba(120,123,134,0.7) | rgba(120,123,134,0.7) |
| Swing-High | #F23645 | #F23645 |
| Swing-Low | #4CAF50 | #4CAF50 |
| Enable P/B/D zone detector | เปิด | เปิด |
| Range window (bars) | 45 | 24 |
| ATR length | 20 | 14 |
| Range if box/path ratio < | 0.35 | 0.4 |
| Touch tolerance (×ATR) | 0.3 | 0.25 |
| Breakout beyond edge (×ATR) | 0.4 | 0.5 |
| Min touches to validate | 4 | 3 |
| Max range age (bars) | 240 | 89 |
| SMALL zone height ≤ ×ATR (→breakout) | 2.5 | 3 |
| BIG zone height ≥ ×ATR (→range) | 4.5 | 6 |
| Flag aligned/confluent zones | เปิด | เปิด |
| Alignment tolerance (×ATR) | 0.5 | 0.5 |
| Max zones drawn (pool) | 16 | 12 |
| Show developing (forming) zone | เปิด | เปิด |
| Small(BO) fill | rgba(0,188,212,0.2) | rgba(0,188,212,0.2) |
| Big(range) fill | rgba(255,152,0,0.2) | rgba(255,152,0,0.2) |
| Aligned fill | rgba(224,64,251,0.15) | rgba(224,64,251,0.15) |
| Border | rgba(120,123,134,0.6) | rgba(120,123,134,0.6) |
| Fast calculation | ปิด | ปิด |
คำแนะนำ
- ใช้ AVR ตอบคำถามว่า “ยังมีที่ให้ไปอีกไหม” ไม่ใช่ “ควรเข้าตรงไหน” — ระดับ Max คือค่าผิดปกติทางสถิติ จุดที่ควรเลิกไล่ราคา ไม่ใช่จุดเข้าสวน
- ใช้ ขนาดของกรอบ P/B/D เลือกโมเดล ก่อนเลือกทิศทาง: กรอบเล็กบอกให้เตรียม breakout กรอบใหญ่บอกให้เตรียม range
- โมดูล VARS · CVD · AVWAP · P/B/D ยังไม่ผ่านการตรวจสอบใดเลย — ใช้เพื่อดูและเรียนรู้ได้ แต่ห้ามนำไปสร้าง EA หรือกฎเข้าออกอัตโนมัติจนกว่าจะผ่าน walk-forward
- ทบทวนตัวคูณเป็นระยะ — ค่าที่คำนวณจากข้อมูลทั้งช่วงกับค่าของปีล่าสุดไม่เท่ากัน (ดูตารางความเสถียรด้านล่าง) การคำนวณซ้ำปีละครั้งสมเหตุสมผลกว่าการตั้งครั้งเดียวแล้วลืม
หมายเหตุ: ค่าที่คำนวณได้จากข้อมูลจริงย้อนหลัง
ค่าในตารางการตั้งค่าด้านบนคือค่าที่ใช้เทรดจริงอยู่ในปัจจุบัน และยังไม่ถูกเปลี่ยน ส่วนตัวเลขด้านล่างนี้คือผลการคำนวณจากข้อมูล XAUUSD H1 ย้อนหลัง 948 เซสชัน (3 ม.ค. 2023 – 3 ก.ย. 2026) โดยวัดระยะที่ราคาวิ่งพ้นกรอบเซสชัน Asia เทียบกับ ATR(20) รายวัน นำเสนอไว้เพื่อการเปรียบเทียบและเรียนรู้เท่านั้น ⚠ แก้ไข 7 ก.ย. 2026 — เราทดสอบซ้ำและพบว่าความไม่สมมาตรระหว่างขาขึ้นกับขาลง ในตารางนี้ไม่ใช่คุณสมบัติของเซสชัน แต่เป็นเงาของตลาดกระทิงที่อยู่ในตัวอย่างทั้งชุด ตัวเลขการวัดยังถูกต้องและทำซ้ำได้ (คลาด 0–3%) แต่ข้อสรุปเดิมที่เขียนไว้ตรงนี้ผิด อ่านรายละเอียดที่ รายงานความไม่สมมาตรของ AVR
| ระดับ | เปอร์เซ็นไทล์ | ค่าที่ใช้อยู่ | แตะจริง ขึ้น / ลง | คำนวณได้ ขึ้น | คำนวณได้ ลง | ควรแตะ |
|---|---|---|---|---|---|---|
| Level 1 | P40 | 0.326 | 38.7% / 31.3% | 0.115 | 0.021 | 60.0% |
| AVR− | P55 | 0.600 | 19.8% / 17.9% | 0.271 | 0.173 | 45.0% |
| AVR | P70 | 0.850 | 10.2% / 9.8% | 0.415 | 0.355 | 30.1% |
| AVR+ | P85 | 1.100 | 4.6% / 5.0% | 0.715 | 0.674 | 15.1% |
| Max | P95 | 1.350 | 1.8% / 2.7% | 1.081 | 1.088 | 5.1% |
วิธีวัด: ล็อกกรอบสูง-ต่ำของเซสชัน Asia (14:00–23:00 ตามเวลา Exchange) จากนั้นวัดระยะสูงสุด ที่ราคาวิ่งพ้นกรอบนั้นในช่วง 23:00 ถึง 14:00 ของวันถัดไป หารด้วย ATR(20) รายวันของวันก่อนหน้า แล้วหาเปอร์เซ็นไทล์ของค่าที่ได้ทั้งหมด — เปอร์เซ็นไทล์คือตัวคูณโดยตรง
สิ่งที่ข้อมูลบอก
- ชุดค่าปัจจุบันกว้างกว่าที่ข้อมูลบอกประมาณ 2–2.5 เท่า ระดับ “AVR” ที่ตั้งไว้ 0.850 ถูกแตะเพียง 10.2% ของวันฝั่งขึ้น ทั้งที่ระดับ P70 ควรถูกแตะราว 30% — ข้อนี้ยังใช้ได้
- ⚠ ข้อนี้เคยเขียนผิด และนี่คือฉบับแก้ — เดิมเราสรุปว่า “ในทองฝั่งขึ้นวิ่งไกลกว่าฝั่งลง จึงต้องใช้ตัวคูณไม่สมมาตร” การทดสอบซ้ำพบว่าความไม่สมมาตรนั้นเดินตามทิศทางราคา ไม่ใช่คุณสมบัติของเซสชัน — corr กับการเปลี่ยนแปลงของราคา +0.74 · ในช่วงที่ทองเกือบนิ่งอัตราส่วนเป็น 1.00 พอดี · ในขาลงกลับด้านเป็น 0.83 · และเมื่อตัดเทรนด์ออกแล้วสับป้ายขึ้น-ลงแบบสุ่ม 2,000 รอบ ได้ p = 0.109 ซึ่งไม่ต่างจากบังเอิญ · ตารางความเสถียรด้านบนบอกเรื่องนี้ไว้ตั้งแต่แรกแล้ว (2023 อัตราส่วน 1.06 → 2025 = 1.56 → 2026 = 0.95) เราแค่ไม่ได้อ่านมันแบบนั้น — รายงานฉบับเต็ม
- ราคาไม่เคยพ้นกรอบ Asia เลยใน 29.4% ของวันฝั่งขึ้น และ 37.9% ของวันฝั่งลง — นี่ไม่ใช่แค่ “ค่าต่ำจนใช้ไม่ได้” อย่างที่เคยเขียน แต่หมายความว่าเปอร์เซ็นไทล์ใดก็ตามที่ต่ำกว่า P38 ฝั่งลง เป็นศูนย์โดยคณิตศาสตร์ ค่า 0.021 จึงไม่ใช่ระดับราคา มันคือขอบของกองศูนย์ · การ “กำหนดพื้นไว้ 0.08–0.10 ด้วยดุลยพินิจ” ตามที่เคยแนะนำ เป็นการเดาทับข้อมูลที่ไม่มีอยู่ — ทางที่ถูกคือใช้ระดับแบบมีเงื่อนไข ซึ่งคิดเฉพาะเซสชันที่หลุดกรอบจริง
- ระดับที่ลึกกว่าเสถียรกว่า — AVR / AVR+ / Max ให้ค่าใกล้เคียงกันเมื่อคำนวณจากช่วงเวลาต่างกัน ส่วน Level 1 และ AVR− แกว่งตามระบอบตลาด — ข้อนี้ยังใช้ได้ และตอนนี้เข้าใจสาเหตุแล้ว: ระดับตื้นอยู่ใกล้กองศูนย์และใกล้สัญญาณรบกวน จึงไวต่อการเปลี่ยนระบอบมากกว่า
- สิ่งที่ควรใช้แทน — ระดับแบบสมมาตร (รวมสองฝั่ง 1,864 ตัวอย่าง): 0.064 / 0.228 / 0.399 / 0.694 / 1.096 · หรือแบบมีเงื่อนไขเฉพาะเซสชันที่หลุดกรอบ (66% ของโอกาส): 0.279 / 0.403 / 0.581 / 0.854 / 1.220 · ชุดหลังคือค่าตั้งต้นของ Session Expansion Lab
ความเสถียรของระดับ AVR (P70) ในแต่ละปี
| ปี | จำนวนเซสชัน | ขึ้น | ลง |
|---|---|---|---|
| 2023 | 256 | 0.421 | 0.396 |
| 2024 | 259 | 0.459 | 0.341 |
| 2025 | 258 | 0.482 | 0.308 |
| 2026 | 175 | 0.318 | 0.335 |
ตัวเลขเหล่านี้เป็นสถิติของตำแหน่งและการหมดแรง ไม่ใช่ระบบเทรดที่พิสูจน์แล้ว และยังไม่ถูกนำไปใช้กับชาร์ตจริง